
¿Qué es una DANA? (La antigua «gota fría»)
DANA son las siglas de Depresión Aislada en Niveles Altos, el fenómeno meteorológico que tradicionalmente hemos conocido en España como «gota fría».
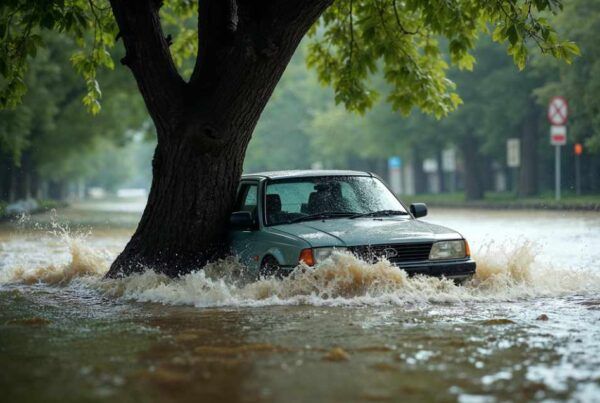
A nivel atmosférico, se produce cuando una masa de aire muy frío queda aislada en las capas altas de la atmósfera y entra en contacto brusco con el aire cálido y húmedo que asciende desde el mar. Este fuerte contraste de temperaturas genera una inestabilidad extrema. El resultado es la formación de sistemas de tormentas muy potentes y estáticos, capaces de descargar lluvias torrenciales y enormes cantidades de agua sobre un área muy localizada en cuestión de horas.
Comprender cómo actúa este fenómeno es vital a la hora de reclamar un siniestro, ya que la forma en la que esa tromba de agua interactúe con tu vivienda (filtración directa o inundación desde el suelo) será lo que determine si debe pagar tu compañía de seguros o el Consorcio.
Las devastadoras DANAs que han golpeado recientemente Valencia, Albacete (Letur), Málaga, Barcelona y las Terres de l’Ebre han dejado a miles de familias frente a la difícil tarea de reclamar los daños de sus viviendas. Ahora, con las previsiones meteorológicas apuntando a un nuevo episodio de lluvias intensas en la costa levantina, la confusión sobre quién se hace cargo de las indemnizaciones es máxima.
Como peritos de hogar, vemos a diario cómo el desconocimiento de las pólizas y de la ley retrasa los pagos o provoca el rechazo de los siniestros. Para reclamar con éxito, hay que tener claro desde el primer minuto qué asume el Consorcio de Compensación de Seguros (CCS) y qué corresponde a tu compañía privada.
El mito: «Si llueve mucho y tengo filtraciones, me lo paga el Consorcio»
Existe la falsa creencia de que cualquier daño por agua provocado por una DANA es «consorciable» de forma automática. Esto no es así. La clave no está en la cantidad de agua que caiga, sino en cómo entra esa agua en tu casa.
Cuándo actúa el Consorcio (Inundación extraordinaria)
El Consorcio de Compensación de Seguros asume los daños única y exclusivamente cuando se produce una inundación extraordinaria. A nivel técnico y legal, esto se define como:
- Anegamiento del terreno: El agua se acumula en las calles por escorrentía o falta de absorción del suelo y entra a la vivienda desde el exterior hacia dentro (viviendas en planta baja, locales o bajos, garajes, sótanos).
- Desbordamiento: El cauce de un río, ría, barranco o torrente se desborda y el agua arrasa o inunda la propiedad.
- Embates de mar: Entrada de agua de mar en la costa.
Cuándo responde tu seguro de hogar (filtraciones y lluvia torrencial)
Si el agua de lluvia cae directamente sobre tu vivienda y penetra en ella, el Consorcio no se hará cargo. Esto se considera un fenómeno atmosférico que cubre tu seguro particular:
- Filtraciones y goteras: El agua de lluvia que cala a través de tejados, azoteas, terrazas o fachadas.
- Condiciones de cobertura: Tu compañía exigirá que la lluvia supere un umbral específico de intensidad (habitualmente más de 40 l/m² en una hora).
- El riesgo del mantenimiento: Cuidado con el estado de tu cubierta. Si el perito de tu compañía determina que las filtraciones se deben a una falta de impermeabilización, roturas previas o mal mantenimiento, la aseguradora rechazará el siniestro amparándose en las exclusiones de la póliza.


Requisitos indispensables para cobrar la indemnización del Consorcio
- Póliza en vigor y al corriente de pago: El Consorcio no es una ayuda social, es una entidad que interviene solo si tienes un seguro de hogar vigente y has pagado el recibo (que incluye el recargo legal obligatorio).
- Carencia de 7 días: Si acabas de contratar tu seguro, la ley establece un plazo de espera de siete días; los siniestros ocurridos antes de esa semana no estarán cubiertos por el CCS.
- Cuidado con el infraseguro: El Consorcio indemnizará con los mismos límites que figuren en tu póliza. Si aseguraste el contenido de tu casa por 15.000 € pero tenías muebles por valor de 40.000 €, el Consorcio aplicará la «regla proporcional» y te pagará muy por debajo del daño real.
Cuándo y por qué necesitas un perito de parte (perito particular)
Tras una catástrofe climática, tanto el Consorcio como tu aseguradora enviarán a sus propios peritos para evaluar los daños. Sin embargo, los intereses de la compañía no siempre coinciden con los tuyos. Como gabinete de peritos de hogar, nosotros intervenimos exclusivamente como peritos de parte o particulares para defender tus derechos para evitar que el proceso se complique.
Nuestra actuación es clave en tres escenarios:
- Indemnizaciones a la baja (peritaje contradictorio): Es el caso más común. El Consorcio o tu aseguradora te ofrecen una cantidad económica que no es suficiente para cubrir los daños reales de tu hogar. En este punto, elaboramos un informe pericial de parte y actuamos para rebatir su oferta, exigiendo la compensación justa que te corresponde.
- Rechazo del siniestro por parte de tu aseguradora: Si los daños NO son consorciables (por ejemplo, filtraciones directas de lluvia por la cubierta) y tu aseguradora se niega a pagar alegando «falta de mantenimiento» o «defectos de construcción», intervenimos con un peritaje técnico para demostrar que el siniestro sí está cubierto por tu póliza y proceder contra la compañía.
- Asesoramiento técnico especializado: Si estás perdido en el proceso, no sabes si aceptar la oferta de la compañía o temes que te apliquen infraseguro, revisamos tu caso para indicarte si es viable reclamar y cómo debemos proceder legalmente.
Pasos inmediatos si sufres daños por la DANA
- Fotografía todo antes de limpiar: El instinto te pedirá sacar el barro y el agua cuanto antes, pero es vital documentar fotográficamente las marcas de agua en la pared, el barro en el suelo y los bienes dañados en su posición original.
- No tires los enseres afectados: Apílalos en el exterior si es necesario por salubridad, pero consérvalos hasta que el perito pueda comprobarlos físicamente.
- Localiza tu póliza: Revisa los capitales de Continente y Contenido para saber tu margen de reclamación.
- Abre el parte sin demora: Si fue por inundación desde el suelo o desbordamiento, tramita la reclamación directamente en la web del Consorcio o en el 900 222 665. Si entró por el tejado o ventanas, llama a tu aseguradora.
Detalles de contacto y horarios
- Página web: https://www.consorseguros.es/
- Centro de atención telefónica: 900 222 665 (Disponible de lunes a viernes, de 9:00 a 18:00 h; atiende en español, inglés y francés).
- Línea alternativa de consulta de expedientes: 952 367 042.
- Sede Central en Madrid: 91 339 55 00 / 91 339 55 55 (Paseo de la Castellana, 32, 28046 Madrid).
A través de la línea 900 222 665 puedes gestionar:
- Solicitar indemnizaciones por riesgos extraordinarios (catástrofes naturales, inundaciones, terremotos…).
- Consultar el estado de tramitación de un expediente.
Conclusión
Asesórate profesionalmente antes de aceptar una indemnización a la baja o firmar conformidades rápidas, contacta con nosotros. En Peritos de hogar, estamos para asesorarte. Somos peritos IRD, somos independientes, somos técnicos… y sobre todo, somos tu voz en cada proceso.