
¿Qué son los siniestros consorciables y cómo afectan a mi seguro?
¿Alguna vez has pensado qué pasaría si tu vivienda sufriera daños por un terremoto, una inundación catastrófica o incluso disturbios civiles? ¿Estarías cubierto por tu seguro de hogar? ¿Quién se haría cargo de la indemnización en estos casos extremos?
La respuesta está en el Consorcio de Compensación de Seguros (CCS), una entidad pública que entra en juego cuando ocurren eventos excepcionales que superan la capacidad económica de las aseguradoras privadas.
En Peritos de hogar, entendemos lo importante que es conocer este tipo de coberturas para que puedas estar preparado ante imprevistos. Por eso, te explicamos qué son los siniestros consorciables, cuáles son los más comunes y cómo puedes actuar si te ves afectado por uno de ellos.
¿Qué es un siniestro consorciable?
Un siniestro consorciable es aquel evento de magnitud excepcional que queda fuera del alcance habitual de una compañía aseguradora privada. En estos casos, interviene el Consorcio de Compensación de Seguros (CCS), una institución dependiente del Estado que garantiza la protección del patrimonio de los ciudadanos ante riesgos extraordinarios.
El CCS no es un seguro al uso, sino un mecanismo de respaldo que permite ofrecer cobertura en situaciones que normalmente serían demasiado grandes o complejas para gestionarlas únicamente desde el sector privado.
Tipos de siniestros cubiertos por el CCS
Los eventos considerados como consorciables suelen dividirse en dos grandes grupos:
1. Fenómenos naturales extremos
Son catástrofes naturales de gran impacto, siempre debidamente certificadas por organismos oficiales como el Instituto Geográfico Nacional. Algunos ejemplos son:
- Terremotos.
- Maremotos o tsunamis.
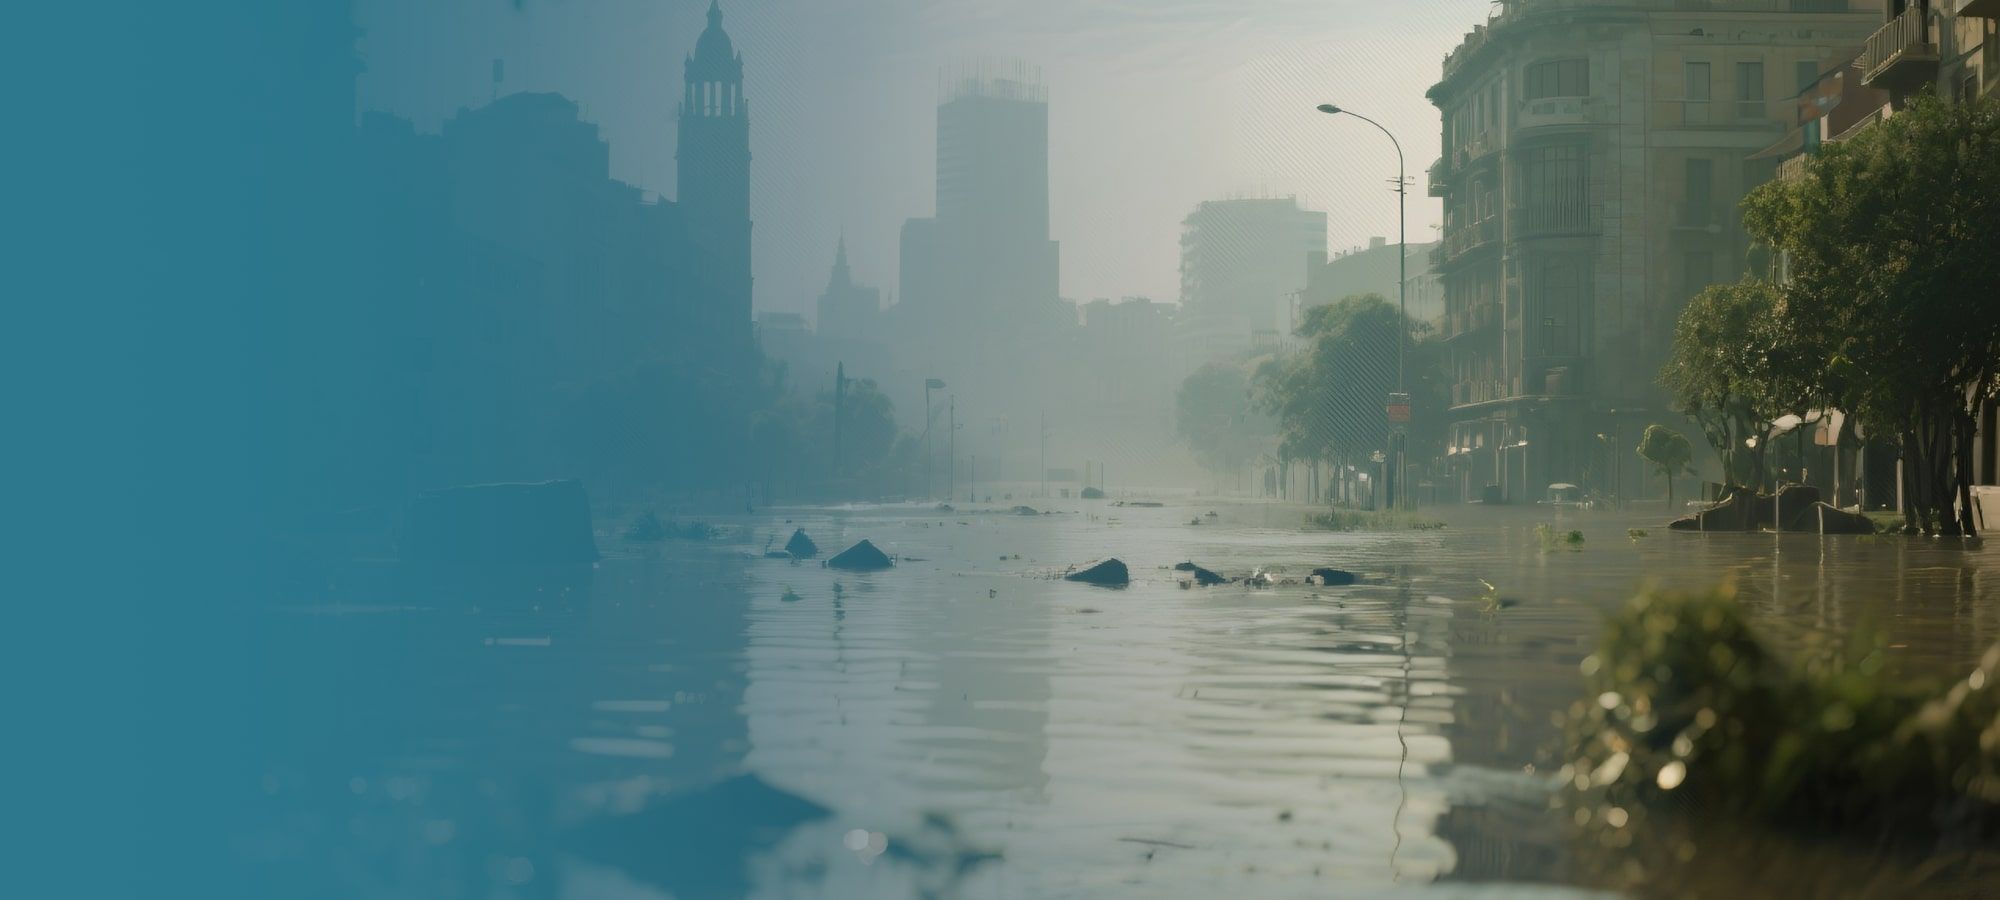
- Inundaciones catastróficas.
- Erupciones volcánicas.
- Tormentas ciclónicas severas.
Estos fenómenos pueden causar graves daños estructurales a edificios, infraestructuras y bienes personales.
2. Eventos de índole social o política
Se trata de hechos violentos o disruptivos de gran escala, como:
- Actos de terrorismo.
- Rebelión o motín.
- Disturbios civiles generalizados.
Estos eventos suelen generar un número elevado de daños materiales y personales, por lo que requieren una intervención coordinada.
¿Cómo funciona la cobertura del CCS?
Es importante tener claro que el CCS no sustituye a tu seguro privado, sino que complementa su acción en determinados casos. Para que el Consorcio entre en funcionamiento, deben darse estas condiciones:
- El evento debe estar reconocido oficialmente como siniestro consorciable.
- Tú debes tener contratada una póliza vigente con una aseguradora privada.
- La cobertura de tu seguro debe incluir riesgos consorciables.
Una vez cumplidos estos requisitos, el CCS colabora con tu aseguradora para garantizar que recibas una indemnización adecuada, especialmente cuando el coste del siniestro es muy elevado.

¿Qué NO cubre el CCS?
Aunque ofrece una protección importante, el CCS también tiene límites y exclusiones claras:
- Daños por vicios propios del inmueble : como defectos estructurales o errores de construcción.
- Daños indirectos o lucro cesante : pérdidas económicas derivadas del cierre temporal de un negocio, por ejemplo.
- Conflictos armados declarados : estos están fuera del marco de los riesgos asegurables del CCS.
- Daños no documentados correctamente : es fundamental seguir todos los pasos legales tras el siniestro para garantizar la reclamación.
Por eso, es clave revisar tu póliza y asegurarte de que estás protegido frente a estos riesgos, tanto por tu aseguradora como por el respaldo del CCS.
Proceso de indemnización: ¿qué hacer si tengo un siniestro consorciable?
Si has sufrido daños por un evento considerado consorciable, sigue estos pasos para presentar tu reclamación:
1. Comunica los daños rápidamente
Puedes notificar directamente al CCS a través de su plataforma online o a través de tu mediador o corredor de seguros.
2. Presenta la solicitud formal de indemnización
Deberás adjuntar toda la documentación relevante: copia de la póliza, fotos del daño, informe pericial (si lo tienes), facturas de reparación provisional y cualquier otro soporte que demuestre el alcance del siniestro.
3. Valoración técnica y pago de la indemnización
Una vez presentada la documentación, el CCS realizará una evaluación de los daños, puede enviar a un perito y procederá al pago correspondiente, teniendo en cuenta las franquicias aplicables.

¿Y si hay daños no contemplados en la póliza?
Además de los riesgos consorciables, existen otros situaciones que pueden no quedar completamente cubiertas por tu seguro privado, como:
- Daños por vandalismo o actos maliciosos.
- Inundaciones ordinarias (no catastróficas).
- Impacto de vehículos o aeronaves.
- Fenómenos meteorológicos extremos como tormentas intensas o caídas de granizo.
En estos casos, dependerá de las coberturas específicas de tu póliza. Si detectas lagunas, siempre puedes contar con un perito independiente para que valore los daños y te ayude a defender tus derechos ante la aseguradora.
Confía en profesionales para gestionar siniestros complejos
Entender cómo funciona el CCS y cuándo interviene es clave para saber qué esperar de tu seguro en situaciones extremas. Pero, sobre todo, es importante contar con expertos que te ayuden a tramitar correctamente el proceso y defiendan tus intereses.
En Peritos de hogar, tenemos experiencia en la gestión de siniestros de todo tipo, incluidos los consorciables. Ofrecemos informes periciales técnicos y objetivos que respaldan tu reclamación y te ayudan a obtener una indemnización justa.